Écoconduite et assurance connectée : la télématique au service de la prévention routière
Boîtiers télématiques, décodage CAN, score d’écoconduite : découvrez comment DUNASYS transforme les données véhicule en indicateurs fiables.
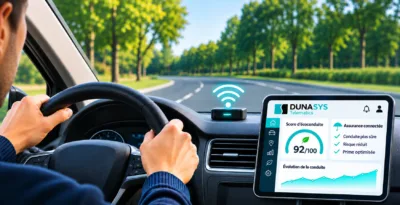
Écoconduite et assurance connectée : la télématique au service de la prévention routière
Dans un secteur de la mobilité en pleine mutation, l’assurance connectée repose sur une capacité fondamentale : pouvoir collecter, décoder et analyser les données d’un véhicule en temps réel. Aujourd’hui, la simple évaluation statistique ne suffit plus aux assureurs ni aux gestionnaires de flotte. L’enjeu majeur est de mesurer l’écoconduite pour encourager un comportement responsable au volant, réduire la consommation de carburant, limiter les émissions polluantes et renforcer la sécurité sur la route.
DUNASYS se positionne comme le partenaire clé des assureurs, équipementiers, loueurs et professionnels de la mobilité. Grâce à nos dataloggers de précision, nos boîtiers télématiques et nos solutions d’ingénierie embarquée, nous transformons l’usage réel d’une auto en indicateurs exploitables de prévention.
Qu’est-ce que l’écoconduite dans une assurance connectée ?
L’écoconduite désigne un mode de conduite éco-responsable axé sur l’anticipation, le maintien d’une vitesse stable, des accélérations progressives, un usage maîtrisé du frein et le respect strict du code de la route. En adoptant ces règles fondamentales, le conducteur réduit la fatigue du moteur, préserve l’état des pneus et génère d’importantes économies énergétiques tout en diminuant considérablement le risque d’accident.
Dans le cadre d’une assurance connectée, ces réflexes au volant ne relèvent plus de l’estimation subjective : ils sont convertis en données chiffrées et mesurables. Grâce aux solutions de télématique embarquée, chaque trajet est analysé de manière objective. Pour les assureurs, cela permet d’évaluer le risque réel lié à chaque conducteur ou véhicule, plutôt que de s’en remettre uniquement à un profil démographique théorique.
Comment un boîtier télématique mesure l’écoconduite ?
Pour mesurer précisément l’impact de la conduite sur l’environnement et la sécurité, la technologie embarquée suit un parcours rigoureux de captation et de traitement :
- Collecte des données du véhicule : Le boîtier télématique capte en continu les variations de vitesse, les accélérations brusques, les freinages tardifs, la force appliquée dans les virages, le kilométrage parcouru ainsi que les temps d’arrêt ou de marche à vide du moteur.
- Décodage CAN et traitement en temps réel : La donnée brute est extraite des réseaux du véhicule (bus CAN) puis décodée instantanément grâce aux algorithmes embarqués.
- Calcul d’un score d’écoconduite : Les données enregistrées sont agrégées pour établir une note globale de comportement.
- Transmission sécurisée : Les résultats sont envoyés via une connectivité IoT sécurisée vers l’application ou la plateforme du gestionnaire ou de l’assureur.
Cette précision de mesure s’appuie directement sur l’expertise historique de DUNASYS dans la conception de dataloggers, de systèmes télématiques robustes et de traitement de données à haute fréquence.
De la donnée embarquée au score d’assurance
Pour transformer la télématique en levier tarifaire ou de prévention, la chaîne de valeur doit être parfaitement intégrée :
Véhicule -> Boîtier télématique -> Collecte et décodage CAN -> Plateforme d’analyse -> Score d’écoconduite -> Ajustement de la prime d’assurance et programmes de prévention
Il est crucial de distinguer la donnée brute des indicateurs de conduite et du score synthétique utilisable par un assureur. La fiabilité de la prime d’assurance dépend directement de la qualité de la mesure initiale. Des données erronées ou imprécises faussent le calcul du risque. Grâce à sa maîtrise des tests des véhicules en environnement industriel, DUNASYS garantit une qualité de donnée certifiée.
Les indicateurs d’écoconduite exploitables par les assureurs
Le tableau ci-dessous résume les principaux indicateurs collectés et leur pertinence pour l’évaluation du risque :
| Indicateur | Ce qu’il révèle | Intérêt pour l’assurance |
| Accélérations brusques | Conduite agressive ou nerveuse | Risque d’accident accru |
| Freinages tardifs | Manque d’anticipation au volant | Risque élevé de collision |
| Virages à haute vitesse | Comportement à risque | Ajustement du profil de risque |
| Kilométrage et temps de trajet | Exposition réelle à la route | Base d’une assurance au km |
| Régularité de conduite | Maîtrise du véhicule et anticipation | Définition du score d’écoconduite |
| Heures et zones de circulation | Contexte d’usage de la voiture | Affinage du modèle actuariel |
Assurance connectée : quels bénéfices pour les flottes professionnelles ?
L’intégration de l’écoconduite au cœur d’une flotte d’entreprise offre des retours stratégiques majeurs :
- Réduction de la prime d’assurance : La baisse de la sinistralité permet de négocier des conditions tarifaires plus avantageuses.
- Mise en place de formations ciblées : L’identification des comportements à risque permet de proposer des stages, cours ou programmes de formation sur mesure aux conducteurs.
- Diminution de la consommation de carburant : Adopter une conduite souple réduit les dépenses énergétiques jusqu’à 15 %.
- Gestion objective des sinistres : En cas d’accrochage, l’accès aux données permet de comprendre le contexte exact de l’incident.
Découvrez nos solutions de gestion de flotte et d’autopartage sur notre site pour en savoir plus.
Pourquoi les assureurs ont besoin d’une télématique fiable ?
Pour qu’une solution d’assurance connectée soit pérenne, la technique doit répondre à des exigences strictes :
- Résistance terrain : Les boîtiers doivent fonctionner en conditions réelles (températures extrêmes, vibrations, interruptions réseau).
- Conformité et sécurité : Protection des données et respect strict du RGPD.
- Interopérabilité : Intégration fluide avec les plateformes des assureurs et les applications mobiles.
- Évolutivité : Capacité à s’adapter aux nouvelles formes de mobilité.
DUNASYS, partenaire technologique de l’assurance connectée
DUNASYS ne commercialise pas de contrats d’assurance, mais fournit l’infrastructure matérielle et logicielle nécessaire aux acteurs du secteur :
DUNASYS Technology
Nous développons des dataloggers pour essais véhicules haute précision, indispensables pour valider les calculateurs (voir notre page sur l’ECU test) et étalonner les modèles de risques des laboratoires et assureurs.
DUNASYS Telematics
Nos boîtiers télématiques permettent un suivi complet de la flotte, de l’autopartage et des usages au quotidien.
DUNASYS Ingénierie
Grâce à notre expertise en ingénierie embarquée sur mesure, nous accompagnons l’intégration logicielle et le traitement de données pour le secteur automobile et mobilité connectée.
Cas d’usage concrets
- Flotte d’entreprise : Un gestionnaire équipe son parc de boîtiers télématiques pour réduire la consommation de carburant et réorienter les conducteurs à risque vers des formations à l’écoconduite.
- Autopartage : Les données enregistrées sécurisent l’usage partagé des véhicules et permettent d’adapter la tarification selon le comportement du conducteur.
- Assurance à l’usage : L’assureur s’appuie sur la technologie de DUNASYS pour proposer une solution d’assurance sur mesure basée sur le kilométrage et l’écoconduite.
Données de conduite : sécurité, RGPD et confiance
Le déploiement d’une assurance connectée nécessite une transparence totale :
- Nature des données : Distinction claire entre données de géolocalisation, télémétrie anonymisée et données personnelles.
- Conformité réglementaire : Le traitement s’effectue sous le strict respect du consentement de l’utilisateur et des directives de la CNIL/RGPD.
- Sécurité des échanges : Chiffrement de bout en bout entre le boîtier télématique et les serveurs d’analyse.
Réponse à vos Questions
Oui. En démontrant une conduite prudente et souple, le conducteur réduit son exposition aux risques d’accident, ce qui permet aux assureurs d’accorder des remises sur la prime.
Il mesure principalement l’accélération, le freinage, la vitesse, la rotation dans les virages, la distance parcourue et les codes d’erreur de la voiture.
Il résulte d’un algorithme croisant les événements à risque avec le temps de trajet global et les conditions de circulation.
Absolument. Nos solutions transmettent les indicateurs via des API sécurisées directement vers le système d’information de l’assureur.
Oui, c’est un excellent levier pour la gestion de flotte, combinant réduction des coûts de carburant, prévention routière et baisses tarifaires d’assurance.
En appliquant des protocoles de chiffrement robustes, en anonymisant les flux de données et en garantissant le consentement explicite des conducteurs.